
Carácteristicas de la prima
Vamos a hablar de la variable fundamental, tanto para compradores como para vendedores, la PRIMA.
El valor de la prima se determina a partir de los siguientes factores:
Valor intrínseco y valor temporal.
Para empezar, la primera pregunta que vamos a tratar de responder es la siguiente: ¿cuánto estaría dispuesto a pagar por tener el derecho a comprar (opción call) dentro de 6 meses acciones de Santander a 4,10€ cuando ahora está cotizando a 4,35€? ¿0,50€? ¿2€? ¿1,20€?
Para poder contestar a esta pregunta hay que tener en cuenta los siguientes factores:
- Precio del activo subyacente: precio del activo objeto de intercambio que puede estar constantemente variando.
- Precio de ejercicio.
- Tiempo a vencimiento.
- Volatilidad futura: fluctuación estimada del activo subyacente hasta la fecha de vencimiento. Un incremento en la volatilidad futura se dará un mayor valor de la opción.
- Tipo de interés libre de riesgo hasta el vencimiento.
- Dividendos: rendimientos que genera el activo subyacente entre el momento de compra o venta y la fecha de vencimiento.
Teniendo en cuenta los parámetros anteriores, a la hora de fijar la prima de una opción de compra sobre Santander con precio de ejercicio 4,10€ y vencimiento 6 meses, podemos intuir los siguientes aspectos:
- Superar el precio de ejercicio no basta para obtener un beneficio neto. En un ejemplo hipotético con ejercicio 4,10 €, prima 0,50 € por acción, multiplicador de 100 acciones y 2 € de costes totales, el punto de equilibrio al vencimiento es 4,62 €. Si el subyacente termina en 4,35 €, el resultado es 25 − 50 − 2 = −27 €; si termina en 5 €, es 90 − 50 − 2 = 38 €. Antes del vencimiento, vender la opción y ejercerla no son decisiones equivalentes: deben considerarse su valor temporal y las condiciones de ejercicio del contrato.
Lo comentado anteriormente se puede resumir en una composición de la prima como suma de dos factores:
Prima = Valor intrínseco + Valor temporal
El valor intrínseco por unidad del subyacente es max(precio del subyacente − precio de ejercicio, 0) en una call y max(precio de ejercicio − precio del subyacente, 0) en una put. No puede ser negativo, pero no equivale al beneficio neto del comprador: todavía hay que considerar la prima pagada, el multiplicador y los costes.
Prima – Valor intrínseco = Valor temporal
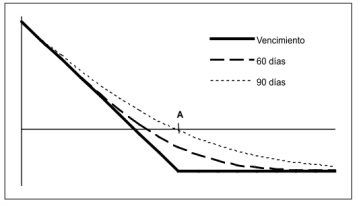
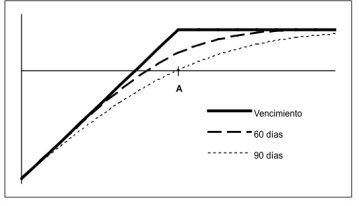
El valor temporal se obtiene restando el valor intrínseco a la prima. En muchas opciones convencionales es elevado cerca del dinero, pero ese comportamiento depende de las condiciones de valoración. Las sensibilidades al tiempo y a la volatilidad no garantizan el resultado de una posición. La evolución de theta se explica en su apartado, con sus límites.
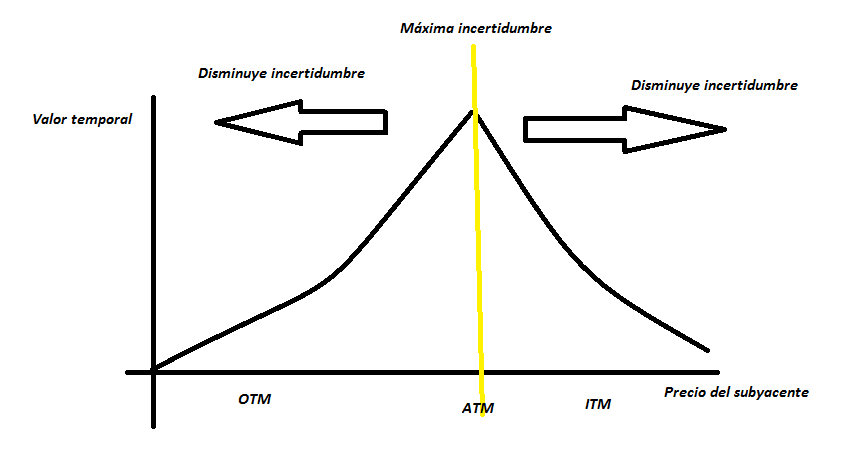
Clasificación de las opciones según el precio del subyacente
La elección del precio de ejercicio condiciona la prima que se debe pagar por ella. Así, por ejemplo, tener derecho a comprar Santander a 4,10€ cuando cotiza a 4,35€ será bastante más caro que si adquirimos el derecho con un precio strike de 4,70€. En el primer caso, la opción incorpora tanto valor intrínseco como temporal, mientras que el segundo, solo se compone de valor temporal. De esta forma podemos clasificar las opciones en:
- In the money (ITM) – Dentro de dinero
- En una call cuando el precio del subyacente sea superior al precio de ejercicio.
- En una put cuando el precio del subyacente sea inferior al precio de ejercicio.
- At the money (ATM) – En el dinero
- En ambos casos cuando el subyacente cotiza al mismo precio que el precio de ejercicio.
- Out the money (OTM) – Fuera de dinero
- En una call cuando el precio del subyacente sea inferior al precio de ejercicio.
- En una put cuando el precio del subyacente sea superior al precio de ejercicio.
Parámetros que influyen en la valoración
1. Precio del activo subyacente.
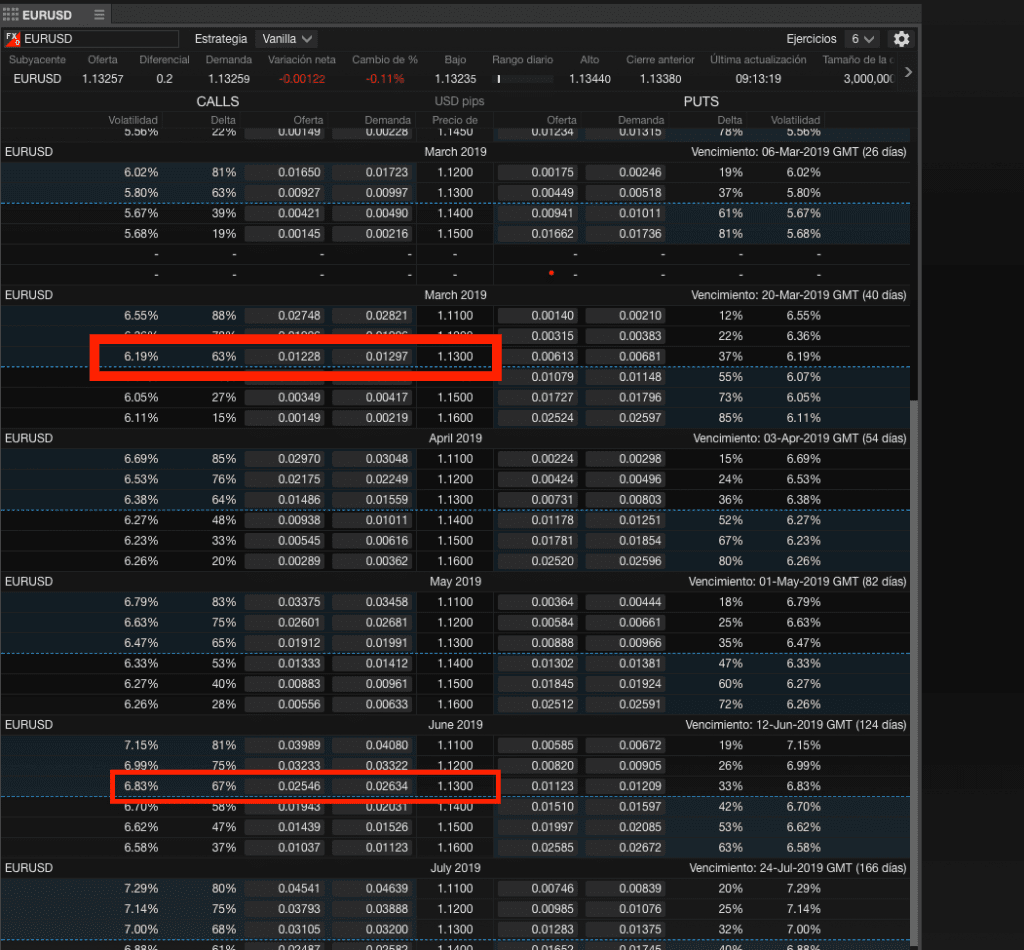
La captura histórica muestra EUR/USD y vencimientos de 2019. Para ejercicio 1,1300 aparecen calls del 20/03/2019, a 40 días, y del 12/06/2019, a 124 días. En las columnas Oferta y Demanda de la call de marzo figuran 0,01228 y 0,01297; en junio, 0,02546 y 0,02634. Las volatilidades mostradas son 6,19 % y 6,83 %. Se transcriben las etiquetas de la plataforma: antes de operar hay que confirmar qué lado corresponde al precio ejecutable de compra o venta.
Las dos opciones difieren tanto en plazo como en volatilidad implícita. Esta comparación no aísla el efecto del tiempo ni acredita una oportunidad actual. Con el precio redondeado de 1,1326 y ejercicio 1,1300, el valor intrínseco de ambas calls es 0,0026 unidades de cotización por unidad del subyacente. Si se toma la columna Demanda como referencia, la diferencia respecto a ese intrínseco es 0,01037 en marzo y 0,02374 en junio; no son beneficios netos.
Una subida pequeña del subyacente tiende a favorecer el valor de una call y a reducir el de una put, si los demás factores permanecen constantes. No puede asegurarse que dentro de 15 días ambas primas hayan subido: también habrán cambiado el plazo y posiblemente otras variables. El precio puede variar aunque una opción siga fuera del dinero.
2. Precio de ejercicio.
El precio de ejercicio se fija en el contrato, aunque puede ajustarse por operaciones corporativas según las reglas del mercado. Al comparar opciones del mismo tipo, subyacente y vencimiento, el ejercicio elegido influye en su prima y en su valor intrínseco. El precio del subyacente se observa en el mercado; no se elige al contratar el ejercicio. Los efectos de tipos y dividendos afectan a la valoración completa y no deben atribuirse solo a un componente aislado.
En una opción call, tener derecho a comprar (opción call) a un precio de ejercicio inferior es más caro, mientras que si elegimos un strike superior es más barato debido a que es más difícil su ejercitación.
En las opciones put ocurre exactamente lo inverso, tener derecho a vender a un precio más alto es más caro que hacerlo a un precio inferior.
En resumen, el precio del activo subyacente y del strike determinan el valor intrínseco de la opción. A continuación, analizaremos cómo afectan al valor de la opción los distintos componentes del valor extrínseco o temporal: volatilidad, tiempo a vencimiento, tipo de interés y dividendos.
3. Tiempo a vencimiento y volatilidad.
La prima depende del contrato, el precio del subyacente, el ejercicio, el plazo, la volatilidad implícita, los tipos de interés y los dividendos. El efecto de cada factor debe analizarse manteniendo constantes los demás. Un mayor plazo no encarece de forma universal todas las opciones. La volatilidad implícita refleja la incorporada en el precio de la opción; no fija un máximo ni un mínimo futuro del subyacente.
Dividendos esperados
Los dividendos esperados pueden afectar a la prima y a las decisiones de ejercicio anticipado. En el caso habitual de opciones sobre acciones, un aumento del dividendo esperado tiende a reducir el valor de una call y a elevar el de una put, manteniendo constantes los demás factores. Su importancia depende del contrato, las fechas y el importe; no debe calificarse siempre como limitada. El ajuste esperado del precio se relaciona con la fecha exdividendo, que puede ser distinta del día de pago.
4. Tipos de interés.
El efecto de los tipos de interés depende del contrato y del modelo de valoración. En el caso habitual de opciones sobre acciones, manteniendo constantes los demás factores, una subida de tipos tiende a aumentar el valor de las calls y a reducir el de las puts.
En opciones sobre futuros no debe aplicarse una regla única: hay contratos con prima pagada al inicio y otros con liquidaciones diarias de estilo futuro. El tratamiento de la financiación es diferente. Antes de interpretar rho, comprueba las especificaciones del contrato y el modelo utilizado.
Las Griegas de las opciones
Podemos señalar que estas variables son muy importantes en este tipo de productos, pero pasan a menudo desapercibidas si la estrategia que empleamos es simple, por ejemplo la PUTWRITE.
Podríamos hacernos las siguientes preguntas:
- ¿Cuánto ganamos/perdemos ante movimientos de un tick en el activo subyacente?
- ¿Cuánto ganamos/perdemos ante movimientos de la volatilidad?
- ¿Cuánto ganamos/perdemos por el paso de un día?
A simple vista no podemos responder a estas preguntas. A partir de los diferentes parámetros que afectan al precio de una opción, se definen las siguientes variables:
• Delta: sensibilidad aproximada de la prima ante un cambio de una unidad de precio del subyacente.
• Gamma: sensibilidad de la delta ante ese cambio del subyacente.
• Vega: sensibilidad de la prima ante un punto porcentual de cambio en la volatilidad implícita.
• Theta: sensibilidad de la prima al paso del tiempo, habitualmente expresada por día.
• Rho: sensibilidad de la prima ante un punto porcentual de cambio en el tipo de interés.
Son estimaciones locales, manteniendo constantes los demás factores. Comprueba las unidades y convenciones de la plataforma; un tick no equivale necesariamente a una unidad de precio.
En opciones convencionales compradas, la delta de una call suele ser positiva y la de una put, negativa. Su magnitud depende del subyacente y de las condiciones de valoración. Las referencias cerca de 0, 0,50 o 1 son aproximaciones, no valores fijados solo por estar OTM, ATM o ITM. Una put puede perder valor por una subida del subyacente aunque su valor intrínseco siga siendo cero. El signo de delta describe la sensibilidad local de la posición; no predice la tendencia del mercado.
Una opción con ejercicio próximo al precio del subyacente puede tener una delta cercana a +0,50 si es call o a −0,50 si es put, pero no es un valor fijo. Con delta +0,50, una subida pequeña del subyacente de una unidad de precio supondría aproximadamente una subida de 0,50 en la prima, si los demás factores permanecen constantes.
La delta mide la sensibilidad del valor de una opción a pequeños cambios del subyacente. Su valor absoluto se utiliza a veces como aproximación a la probabilidad de terminar dentro del dinero, pero no es una probabilidad exacta. Una delta de 0,20 no demuestra que exista un 20 % de probabilidad de beneficio, ejercicio o asignación.
Signo de la delta:
- Positivo: compra call, venta put, compra futuro y compra contado
- Negativo: compra put, venta call, venta futuro y Venta descubierto
Si compramos call estamos largos de delta, si vendemos call estamos cortos de delta. Las put tienen deltas negativas de forma que si compramos put estamos cortos de deltas y si vendemos put estamos largos de delta.
Las deltas de una call y una put deben conservar su signo. No se suman siempre para obtener 100. Su relación depende del contrato, del vencimiento y del modelo; para calcular la exposición de una cartera hay que aplicar también la cantidad y el multiplicador de cada posición.
El siguiente ejemplo ilustra el cálculo de una cobertura con deltas supuestas. No corresponde a una cotización observada ni permite deducir esas deltas a partir de un precio de ejercicio concreto.
Ejemplo simplificado: se venden 100 calls con delta +0,40 y 100 puts con delta −0,60. Si ambas opciones tienen el mismo multiplicador, la delta conjunta, expresada en unidades de ese multiplicador, es −100 × 0,40 − 100 × (−0,60) = +20. Solo bajo el supuesto de que cada futuro aporte una delta de +1 en esas mismas unidades, vender 20 futuros dejaría la delta inicial aproximadamente en cero. En una operación real hay que convertir todas las exposiciones a unidades comparables. Esta cobertura es local y cambia con el mercado; no elimina los riesgos de volatilidad, saltos de precio, costes ni variación de la propia delta.
Gamma describe el cambio local de delta. En opciones convencionales compradas suele ser positiva; en las vendidas, negativa. En una cartera combinada se suman las exposiciones con sus cantidades y multiplicadores. Gamma puede ser elevada cerca del dinero, pero su máximo y magnitud dependen del modelo, el plazo y la volatilidad.
Al igual que ocurre con delta, gamma también varía conforme se modifica la volatilidad y el tiempo a vencimiento.
Gamma mide cómo cambia la delta cuando varía el precio del subyacente. No mide directamente el beneficio de una cobertura.
Con gamma positiva, reajustar una cobertura delta neutral suele implicar vender subyacente después de subidas y comprarlo después de bajadas. El resultado total también depende de la prima, del paso del tiempo, de los cambios de volatilidad y de los costes de reajustar. Esta operativa, conocida como gamma scalping, no garantiza beneficios.
Con gamma negativa, los reajustes suelen exigir la operativa contraria. El ingreso asociado al paso del tiempo puede ser insuficiente para compensar los movimientos del mercado y los costes. La diferencia entre volatilidad histórica e implícita no basta por sí sola para decidir qué posición adoptar.
Theta describe la sensibilidad del valor de la opción al paso del tiempo. En muchas opciones compradas es negativa, pero su signo y magnitud dependen del contrato y de las condiciones del mercado. La pérdida de valor temporal no es constante ni se acelera igual en todas las opciones.
Una posición vendida puede beneficiarse del paso del tiempo y, aun así, perder dinero por cambios del subyacente o de la volatilidad. Gamma y theta miden efectos distintos; sus signos no permiten concluir que se compensen en la misma proporción.
Vega aproxima el cambio de la prima cuando la volatilidad implícita varía un punto porcentual, manteniendo constantes los demás factores. En opciones convencionales compradas suele ser positiva y en las vendidas, negativa.
Por ejemplo, una vega de 0,35 implica un aumento aproximado de 0,35 en la prima si la volatilidad implícita pasa del 20 % al 21 %, bajo esos supuestos. Esto no asegura un beneficio: el precio del subyacente, el tiempo y los costes también influyen.
Estrategias básicas
Call comprada
Call comprada: permite estudiar una exposición alcista. El ejercicio debe elegirse considerando la prima, el plazo, los escenarios y el riesgo; una expectativa más alcista no determina automáticamente que convenga un ejercicio más alto. Al vencimiento, el beneficio neto exige superar ejercicio más prima por unidad y costes equivalentes. La pérdida de la opción comprada se limita al desembolso y costes; cualquier posición resultante de su ejercicio debe gestionarse.
Una subida de la volatilidad implícita puede aumentar el valor de una call comprada si los demás factores permanecen constantes. Haber pagado una prima de 5 no implica que cualquier subida de volatilidad permita vender por encima de 5 ni obtener un beneficio después de costes.
Call vendida
Se usa cuando se cree que el mercado no va a subir.
Los beneficios se limitan a la prima recibida, y se producen de manera máxima si el precio del subyacente se sitúa por debajo del precio de ejercicio. A medida que el precio aumenta, disminuyen los beneficios hasta el punto en que el precio se sitúa en un valor equivalente al precio de ejercicio más la prima.
Se incurre en pérdidas si el precio se sitúa por encima de dicha suma, siendo ilimitada.
A medida que pasa el tiempo, la opción pierde valor, obteniendo un beneficio el vendedor de call, ya que puede comprar la opción a un precio inferior y anular su posición. Los aumentos de volatilidad perjudican al vendedor de call, puesto que el precio de la opción aumenta, y para anular la posición tiene que pagar un precio cada vez mayor.
Put comprada
Put comprada: permite estudiar una exposición bajista. La elección del ejercicio exige los mismos criterios. Al vencimiento, el beneficio neto requiere que el subyacente esté por debajo del ejercicio menos la prima y los costes equivalentes. Para un subyacente no negativo, el beneficio máximo es finito. La evolución antes del vencimiento depende también de tiempo y volatilidad.
Put vendida
Se usa cuando se cree que el mercado no va a bajar.
Los beneficios máximos se dan cuando el precio del subyacente se sitúa por encima del precio de ejercicio, en este caso se obtiene el valor de la prima. Si el precio disminuye, los beneficios se ven mermados a medida que este baje, llegándose a cero en el punto en que el precio del subyacente iguala al precio de ejercicio menos la prima.
Estrategias combinadas
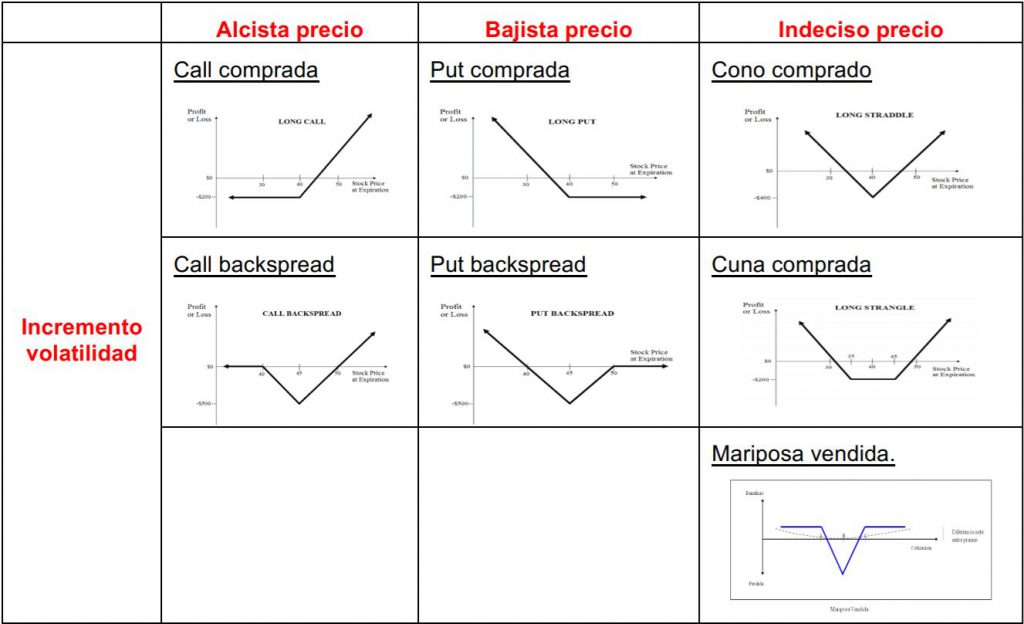
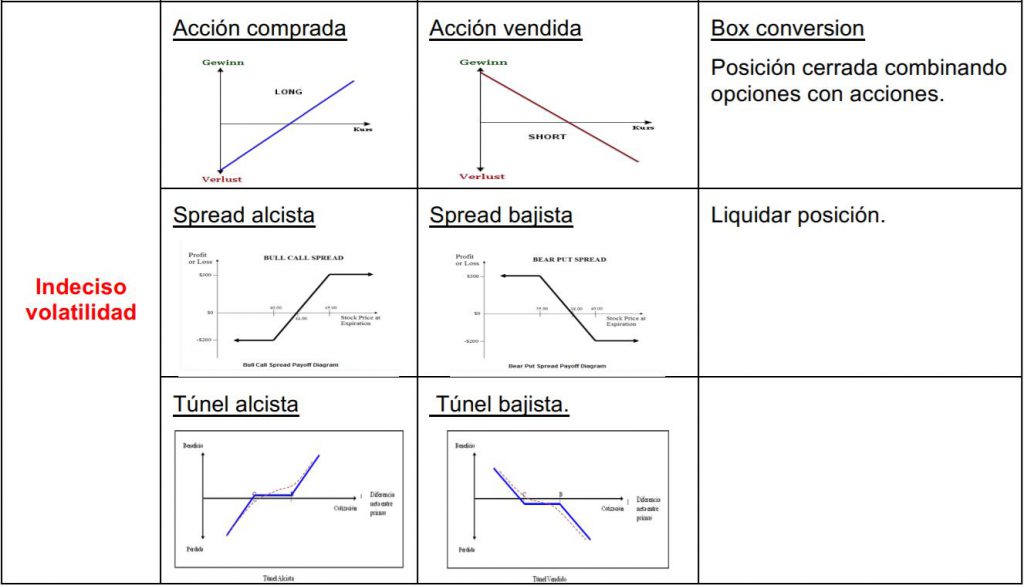
Las estrategias combinadas, requieren de varias posiciones en distintas opciones, es decir, comprar una call y vender otra call. Comprar una put + vender una put. A este tipo de estratetigas se las llama conbinadas por eso, porque se componen de varias operaciones de opciones al mismo tiempo, veamos a contnuación las más populares y que neceistamos para establecer cual de ellas debemos de realizar.
Pasos a seguir:
- Determinar visión de mercado. Usted debe decidir si es alcista, bajista o indeciso en precio.
- Determinar visión de volatilidad. Usted debe decidir si aumentará, disminuirá o se mantendrá.
- Busque la/s estrategia/s correspondiente/s en la tabla. Hay otras que no están incluidas que requieren un análisis más profundo.
- Determine los mejores precios de ejercicio. Para ello puede realizar ejercicios de selección en base a escenarios.
- Tener en cuenta garantías y comisiones que conlleva cada estrategia. Para mayor simplicidad se recomienda hacer tablas numéricas.
En función de estas premisas, podemos distinguir entre:
- Estrategias de precio. Este tipo de estrategias son tratadas en nuestro curso de opciones.
Spread alcista (bullspread)
Spread bajista (bearspread)
- Estrategias de volatilidad.:
Backspread
Vertical spread o ratio vertical spread
Straddle (cono)
Strangle (cuna)
Butterfly (mariposa)
- Estrategias de vencimiento
Spread de calendario o spread horizontales
Túneles

SABER MAS SOBRE LAS ESTRATEGIAS COMBINADAS
Antes de hacer alguna de las estrategias mencionadas y que desarrolaremos aquí debemos ver como está el activo subyacente, si su volatilidad implícita es alta o baja y cual puede ser su evolución para los próximos meses. Normalmente, los aumentos de volatilidad vienen en mercados alcistas cuando se produce una fuerte corrección.
BACKSPREAD
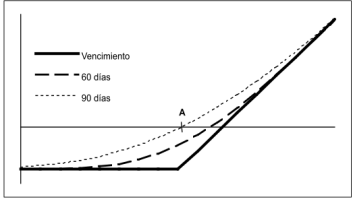
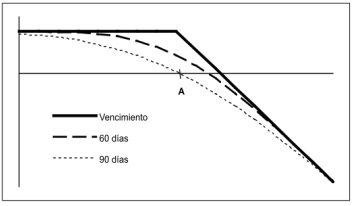
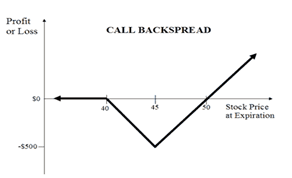
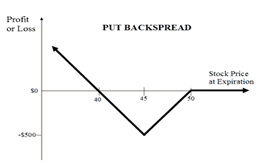
Un call backspread 1:2 vende una call de ejercicio inferior y compra dos calls de ejercicio superior. Un put backspread 1:2 vende una put de ejercicio superior y compra dos puts de ejercicio inferior. Se supone el mismo vencimiento y multiplicador. El resultado depende de las primas y del precio final.
En los gráficos, el call backspread tiene ejercicios 40 y 45; el put backspread, 45 y 50. Las curvas equivalen a una prima neta inicial cero, multiplicador 100 y ausencia de costes: pierden 500 en el ejercicio de las opciones compradas. La call tiene otro equilibrio en 50 y la put en 40. Son ejemplos distintos del texto de Santander. La sensibilidad a volatilidad depende del estado de la posición y no garantiza beneficio. Para un subyacente no negativo, el beneficio de la rama bajista del put backspread es finito.
SPREAD VERTICALES
Ratio spreads 1:2
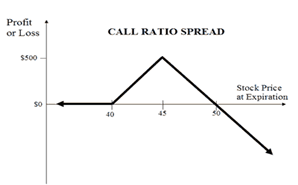
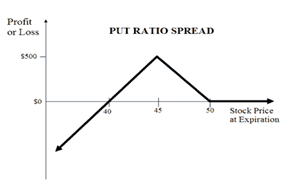
Los gráficos siguientes representan ratios, no spreads verticales 1:1. Un call ratio spread compra una call de ejercicio inferior y vende dos calls de ejercicio superior. Un put ratio spread compra una put de ejercicio superior y vende dos puts de ejercicio inferior. Se supone el mismo vencimiento y multiplicador. El débito o crédito neto depende de las primas.
La neutralidad delta inicial no está garantizada por la proporción 1:2. Gamma y vega dependen del precio y de los contratos. El call ratio conserva una call descubierta y puede sufrir pérdidas sin límite por subidas del subyacente. En el put ratio, para un subyacente que no puede cotizar por debajo de cero, las pérdidas por caída son elevadas pero finitas. El máximo del resultado al vencimiento se encuentra en el ejercicio de las opciones vendidas, antes de considerar incidencias de ejecución y costes.
SPREAD
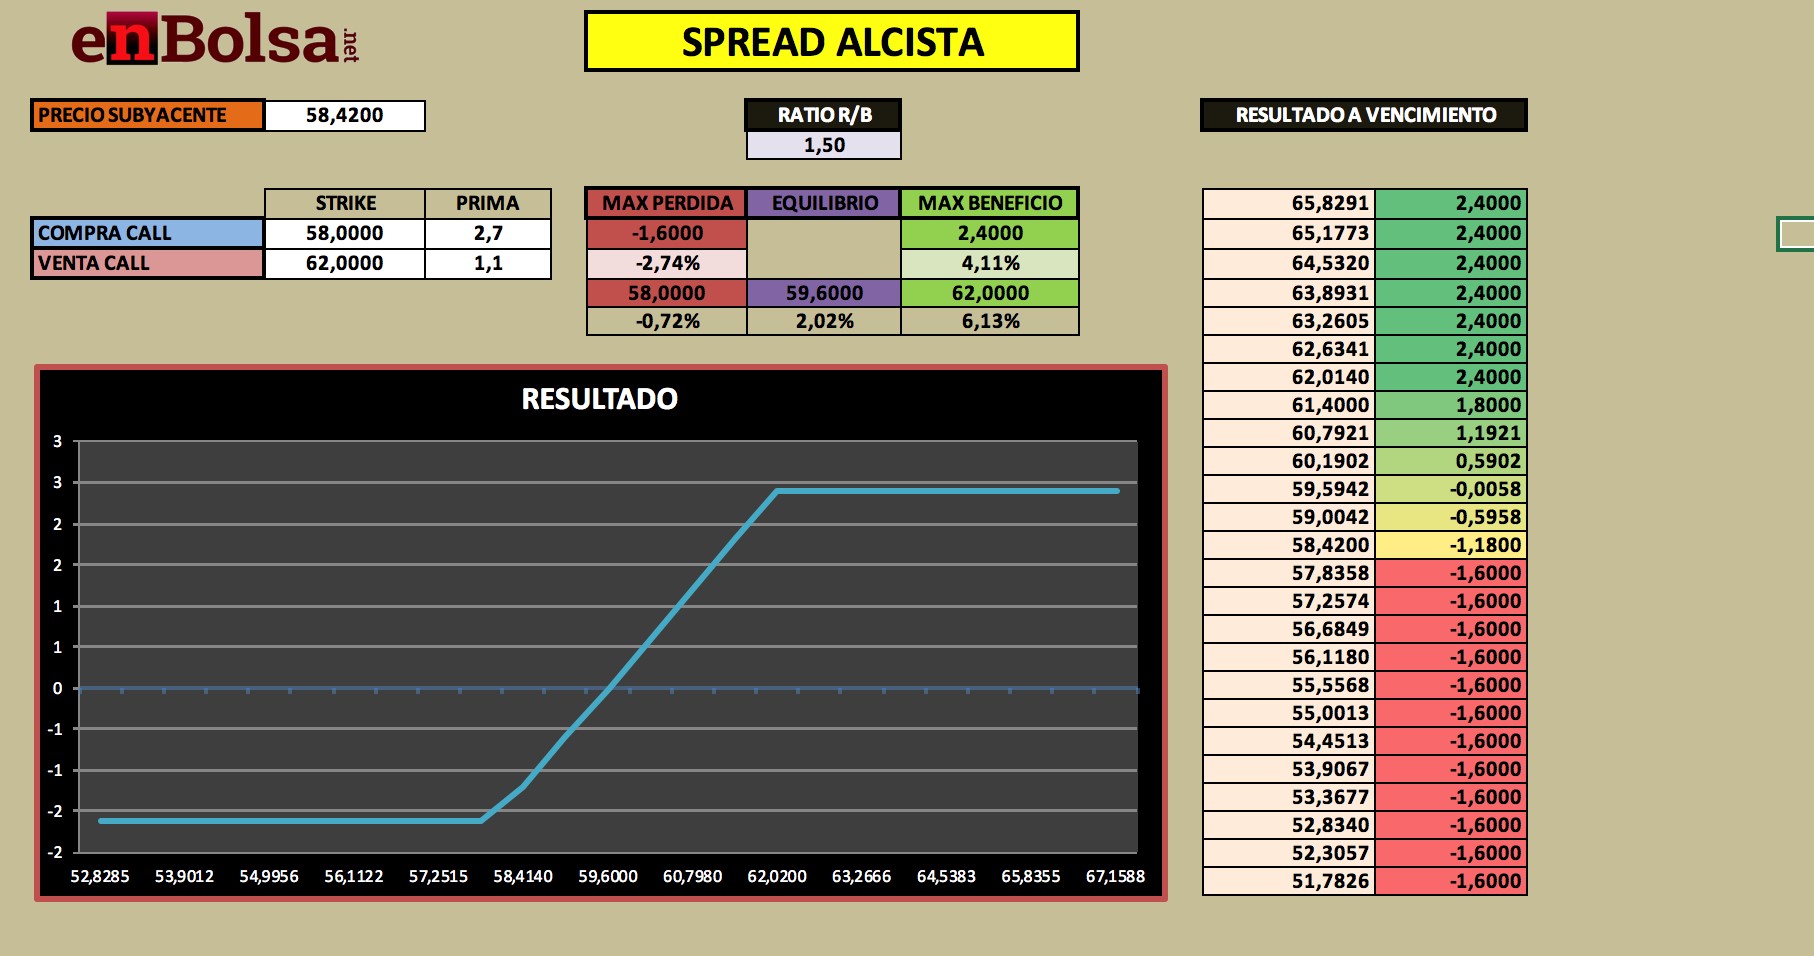
Un spread vertical combina opciones del mismo tipo y vencimiento, con precios de ejercicio diferentes. En los ejemplos siguientes se compra y se vende el mismo número de contratos, con igual multiplicador.
En un spread alcista con calls se compra la call de ejercicio inferior y se vende la de ejercicio superior. En un spread bajista con puts se compra la put de ejercicio superior y se vende la de ejercicio inferior. En ambos ejemplos se paga una prima neta.
Al vencimiento, la pérdida máxima teórica es la prima neta pagada y el beneficio máximo teórico es la diferencia entre ejercicios menos esa prima, aplicando el multiplicador. Deben descontarse los costes. El ejercicio o la asignación anticipada requieren gestionar las obligaciones de cada contrato.

STRADDLE o CONO COMPRADO
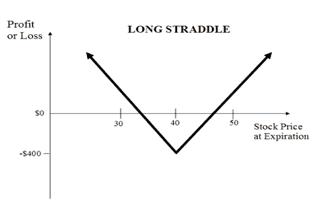
Un straddle comprado combina una call y una put del mismo subyacente, ejercicio y vencimiento, con igual cantidad y multiplicador. Permite estudiar una exposición a movimientos amplios en cualquiera de las dos direcciones. Un mercado lateral no implica necesariamente primas baratas.
Al vencimiento, el precio debe alejarse del ejercicio más que la prima total por unidad y los costes equivalentes para obtener beneficio neto. Puede haber pérdidas aunque el precio se mueva. La pérdida máxima de las opciones compradas es el desembolso total más costes. Antes del vencimiento, su valor depende también del tiempo y de la volatilidad implícita; no está garantizado venderlas más caras.
STRADDLE o CONO VENDIDO
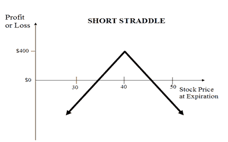
Un straddle vendido combina la venta de una call y una put del mismo subyacente, ejercicio y vencimiento, con igual cantidad y multiplicador. Si se mantienen hasta el vencimiento, el resultado por unidad, antes de costes, es la prima total cobrada menos el valor absoluto de la diferencia entre el precio final y el ejercicio.
El beneficio máximo es la prima total y se alcanza si el subyacente termina en el ejercicio de las opciones vendidas. Los puntos de equilibrio, antes de costes, son ejercicio menos prima total y ejercicio más prima total. La pérdida por subidas puede ser ilimitada por la call descubierta. Para un subyacente no negativo, la pérdida por caída es finita, aunque puede ser muy elevada. La asignación, las garantías y el cierre anticipado requieren gestión. El paso del tiempo no asegura un beneficio neto.
STRANGLE o CUNA COMPRADA
Expectativas: el inversor utiliza está estrategia cuando tras un periodo de calma prevé un movimiento de ruptura muy violento, más que en el cono comprado, y en un corto espacio de tiempo.
Construcción: compra simultánea de 1 call y 1 put con strike diferentes y, normalmente, ambas opciones se compran OTM, es decir, el strike de la call (strike A) es superior al valor del subyacente y el strike de la put (strike B) es inferior al subyacente, siendo A>B.
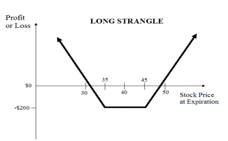
En una cuna comprada con una call de ejercicio A y una put de ejercicio B, siendo A mayor que B y con igual vencimiento, cantidad y multiplicador, superar un ejercicio no basta para ganar. Al vencimiento, el precio debe superar A más la prima total por unidad y los costes equivalentes, o caer por debajo de B menos esos importes, para obtener beneficio neto.
La pérdida máxima corresponde al desembolso total más costes y se produce si ambas opciones vencen sin valor. Comprar opciones dentro del dinero supone un desembolso diferente, pero no demuestra por sí solo una mayor probabilidad de beneficio.
STRANGLE o CUNA VENDIDA
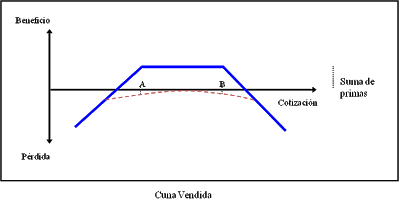
Una cuna vendida combina la venta de una put de ejercicio A y una call de ejercicio B, con A menor que B, igual vencimiento, cantidad y multiplicador. Al vencimiento, el beneficio máximo antes de costes es la prima total cobrada y se alcanza entre A y B. Los equilibrios son A menos la prima total por unidad y B más esa prima.
La pérdida por subidas puede ser ilimitada. Para un subyacente no negativo, la pérdida por caída es finita y puede ser elevada. Su intervalo de beneficio no es siempre mayor que el de cualquier straddle: depende de ejercicios y primas. Ni theta ni una bajada de volatilidad garantizan beneficio neto.
BUTTERFLY o MARIPOSA COMPRADA
Mariposa comprada: se compra una opción de ejercicio A, se venden dos de ejercicio B y se compra una de ejercicio C, con A < B < C y B − A = C − B. Todas son calls o todas son puts, con igual vencimiento y multiplicador. En el caso habitual de débito neto d por unidad, la pérdida máxima al vencimiento es d y el beneficio máximo es (B − A) − d, antes de costes y multiplicador. Los equilibrios son A + d y C − d. Puede perder dentro de las alas; no solo fuera de A y C.

BUTTERFLY o MARIPOSA VENDIDA
Mariposa vendida: se invierten todas esas posiciones. En el caso habitual de crédito neto c por unidad, el beneficio máximo es c y la pérdida máxima es (B − A) − c, antes de costes y multiplicador. Los equilibrios son A + c y C − c. No toda cotización entre A y C produce pérdidas. La comparación de su riesgo con un straddle exige cantidades, primas y escenarios concretos. Las sensibilidades al tiempo y a la volatilidad dependen del estado de la posición.
TUNEL o SPREAD ALCISTA
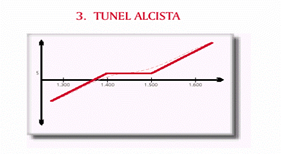
Túnel alcista: compra una call de ejercicio B y vende una put de ejercicio C, con C < B, igual vencimiento, cantidad y multiplicador. Si q es la prima neta pagada por unidad, el resultado al vencimiento antes de costes es max(S − B, 0) − max(C − S, 0) − q. Entre C y B el resultado es −q. Para un subyacente no negativo, la pérdida máxima por caída es C + q por unidad, siempre que ese importe sea positivo; la rama alcista no tiene límite teórico.
TUNEL o SPREAD BAJISTA
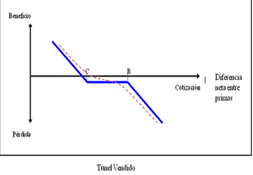
Túnel bajista: vende una call B y compra una put C. Si q es la prima neta pagada, su resultado es max(C − S, 0) − max(S − B, 0) − q. Entre C y B es −q. Para un subyacente no negativo, el beneficio bajista está limitado por C − q; la pérdida por subidas puede ser ilimitada.
La financiación inicial cero no está garantizada. Incluso con prima neta cero hay costes, garantías y riesgo de asignación. El tiempo y la volatilidad pueden modificar el valor de ambos túneles antes del vencimiento.
Estrategias especiales
Estas estrategias son las menos conocidas por los inversores minoristas, pero son las más utilizadas por los grandes inversores y hedge fund. Entre ellas veremos estrategias de largo plazo, compras con cobertura, coberturas de carteras, “dividendos extra”,…..
Bajar el precio de compra de una accion en cartera
Las primas de opciones pueden modificar el resultado de una cartera, pero también añaden obligaciones y pueden exigir garantías o capital. Comprueba la estrategia completa antes de valorar su efecto.
Ver estrategia >
Put Write, la técnica de los Hedge Fund
Es una de las estrategias de largo plazo, más utilizadas por los grandes inversores y por los Hedge Fund. Tal es así que poca información podemos encontrar al respecto, pero desde Enbolsa.net queremos que tú, tambien la conozcas.
Ver estrategia >
En este caso la idea es mostraros, como podemos cubrir una cartera de inversión, utilizando las opciones financieras, de este modo si preveemos un descenso del mercado, nos podremos proteger en cierto modo de dicha caída.
Ver estrategia >
Compra con cobertura
La protección depende de los contratos, ejercicios, primas y cantidades. Sin un ejemplo completo no puede afirmarse una cobertura de hasta el 30 % ni ausencia de pérdidas.
Ver estrategia >
Opciones y bandas de Bollinguer
Las bandas aportan una referencia de variación del precio. No identifican momentos perfectos ni sustituyen el estudio del contrato y del riesgo de la opción.
Ver estrategia >
Dividendo extra
El cobro de una prima no equivale a un dividendo ni garantiza rentabilidad. Puede implicar obligaciones de compra o venta y pérdidas.
Ver estrategia >
Compra con cobertura
Esta combinación compra una call y vende dos puts de ejercicio inferior, con igual vencimiento y multiplicador. No equivale a comprar el activo con una protección de capital. Si B es el ejercicio de la call, C el de las puts y q la prima neta pagada por unidad, el resultado al vencimiento antes de costes es max(S − B, 0) − 2 × max(C − S, 0) − q. Entre C y B es −q; solo es cero antes de costes si q = 0. Por debajo de C, la pérdida crece al doble de ritmo por las dos puts vendidas. Para un subyacente no negativo, en cero el resultado es −2C − q.
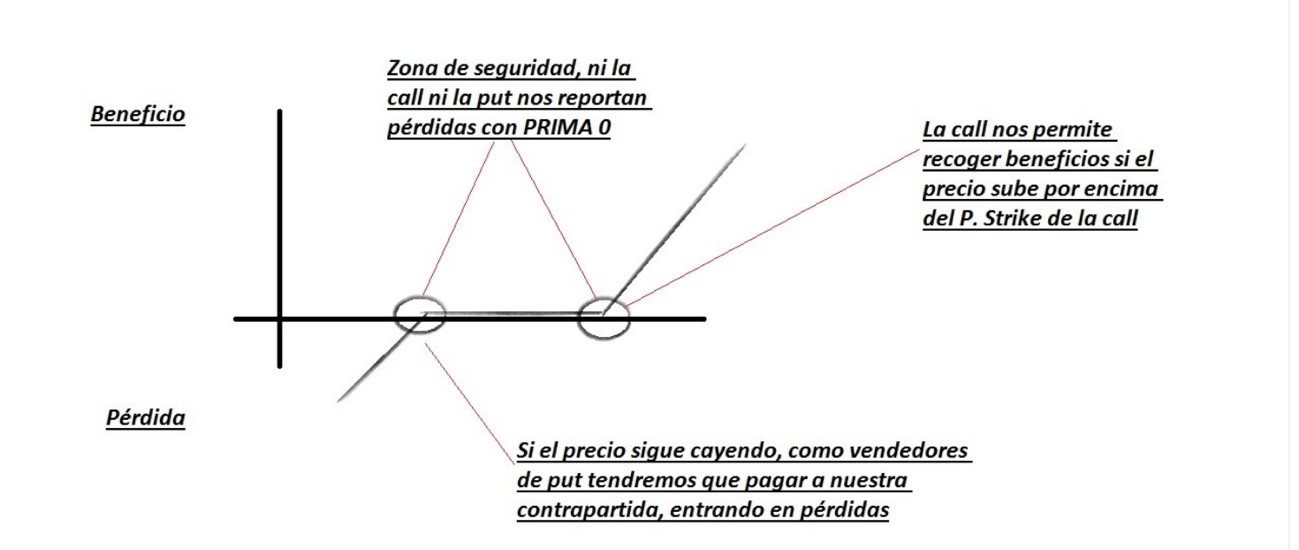
Esquema condicionado a prima neta cero y sin costes. El texto «zona de seguridad» no implica ausencia de riesgo. El dibujo no documenta la proporción de dos puts ni un porcentaje de cobertura garantizado.